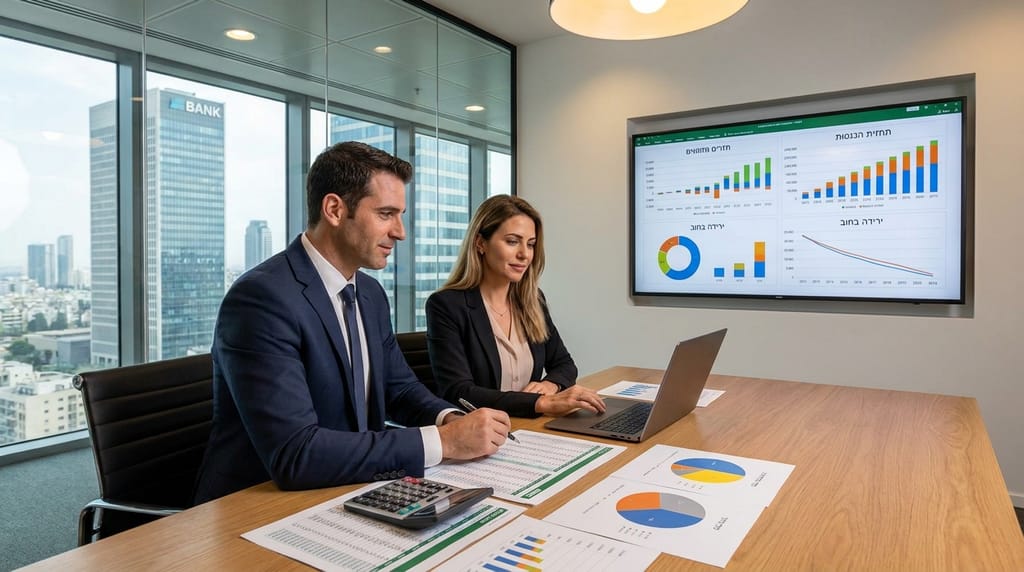
תכנון פיננסי אסטרטגי הפך בשנים האחרונות לכלי ניהולי מרכזי עבור עסקים בכל סדר גודל. בסביבה תחרותית ורוויית אי-ודאות, ניהול כספים איננו רק מעקב אחרי הכנסות והוצאות, אלא תהליך מתמשך של קבלת החלטות מבוססות נתונים, בחינת סיכונים והגדרת יעדים ברורים. שילוב נכון בין ייעוץ עסקי וליווי פיננסי-בנקאי מאפשר לעסק לייצב את התזרים, להגדיל רווחיות ולבנות יכולת צמיחה ארוכת טווח.
הקשר בין אסטרטגיה עסקית לתזרים מזומנים
תזרים מזומנים הוא כלי מדידה מרכזי לבריאותו של העסק, אך הוא גם תוצאה ישירה של האסטרטגיה העסקית. החלטות לגבי מודל התמחור, תנאי האשראי ללקוחות, מדיניות המלאי וההשקעות בציוד או בכוח אדם משפיעות באופן ישיר על קצב כניסת ויציאת הכסף. כאשר האסטרטגיה העסקית איננה מגובה בתכנון פיננסי מפורט, עלולות להיווצר "זליגות" תזרים, עומסי אשראי וקשיי תפעול גם בעסק רווחי לכאורה.
מיפוי מדויק של מקורות ההכנסה, עונתיות בביקושים, התחייבויות קבועות ושינויים צפויים בשוק מאפשר לבנות תחזית תזרים ריאלית. תחזית זו משמשת בסיס לקבלת החלטות: מתי נכון להשקיע בצמיחה, מתי לצמצם הוצאות, וכיצד לתאם בין צרכי המימון לבין מסגרות האשראי הבנקאיות.
תפקיד הייעוץ העסקי והליווי הבנקאי בתכנון הפיננסי
ייעוץ עסקי מקצועי מסייע להגדיר את היעדים האסטרטגיים של העסק ולתרגם אותם לתכנית פעולה פיננסית: הגדרת נקודת איזון, יעד רווחיות, רמות מלאי רצויות ומבנה הוצאות יעיל. במקביל, ליווי פיננסי-בנקאי מוסיף את זווית המימון – התאמת מסגרות אשראי, בחירת סוגי הלוואות, ניהול ערבויות ושיפור תנאי הריבית. החיבור בין שני העולמות יוצר תכנית מקיפה שמסתכלת גם על הרווח וגם על הסיכון.
במסגרת ליווי פיננסי לעסקים ניתן לבחון לעומק את היחסים הפיננסיים של העסק מול המערכת הבנקאית, לנתח דוחות כספיים ולזהות נקודות תורפה כמו תלות גבוהה מדי בבנק יחיד או שימוש לא יעיל באשראי. תהליך זה מאפשר לבנות אסטרטגיית מימון שתומכת בצמיחה במקום לעכב אותה.
שיפור תזרים המזומנים באמצעות ניהול חוב ומסגרות אשראי
אחד האתגרים המרכזיים עבור עסקים הוא ניהול החוב השוטף. שימוש לא מושכל באשראי בנקאי עלול להוביל לעלויות מימון גבוהות ולחוסר גמישות תזרימית. תכנון פיננסי אסטרטגי בוחן את מבנה החוב הקיים, את משך חיי ההלוואות, את סוגי הריביות ואת יכולת ההחזר בפועל, ומייצר תכנית התייעלות המותאמת למאפייני הפעילות.
ליווי בנקאי מקצועי מאפשר לנהל משא ומתן מושכל עם הבנקים, לפזר מקורות מימון בין מספר גופים, ולבחור בין אשראי לטווח קצר לבין הלוואות השקעה ארוכות טווח. במקביל, ניתוח תזרים מפורט מסייע לשפר את תנאי התשלום מול לקוחות וספקים, לצמצם פיגורים ולהקטין את הצורך במימון יקר. כך נוצר איזון בין הצרכים התפעוליים לבין יכולת הנשיאה בעלויות המימון.
בקרה שוטפת, מדדים ותרחישים עתידיים
תכנון פיננסי איננו מסמך חד-פעמי אלא מערכת בקרה מתמשכת. הגדרה של מדדי ביצוע מרכזיים – כמו שיעור רווח גולמי, ימי אשראי ללקוחות, ימי מלאי ושיעור ניצול מסגרות אשראי – מאפשרת לעקוב בזמן אמת אחר הסטייה מהתכנון. שילוב הייעוץ העסקי בתהליך מבטיח שהמדדים הפיננסיים יהיו מחוברים לביצועים התפעוליים והשיווקיים בפועל.
בניית תרחישים עתידיים, אופטימיים ושמרניים, מסייעת להיערך לשינויים בשוק, לעליית ריבית, לירידה בביקוש או להזדמנות השקעה חדשה. בחינת כל תרחיש דרך משקפי התזרים והיכולת המימונית מצמצמת הפתעות לא נעימות ומאפשרת לעסק לפעול מתוך יציבות וביטחון יחסי.
תכנון פיננסי כבסיס לצמיחה מבוקרת וברת קיימא
צמיחה עסקית שאינה מגובה בתכנון פיננסי מדויק עלולה ליצור עומס תזרימי, גידול חד בהתחייבויות ופגיעה ברווחיות. שילוב של ייעוץ עסקי עם ליווי פיננסי-בנקאי מאפשר לבחון מראש את השפעת הצמיחה על ההון החוזר, על צרכי כוח האדם, על הוצאות הקבועות ועל היכולת לעמוד בהתחייבויות. כך ניתן לבחור את קצב ההתרחבות, את מקורות המימון ואת סדר העדיפויות ההשקעתיות.
כאשר התכנון הפיננסי הופך לחלק אינטגרלי מהאסטרטגיה העסקית, התוצאה היא עסק שמקבל החלטות מתוך נתונים ולא מתוך אינטואיציה בלבד, מנהל סיכונים באופן מודע, ומשתמש בכלים בנקאיים ופיננסיים כדי לייצר יתרון תחרותי ולא רק כדי "לכבות שריפות".